ベランダから雨漏りして、「これって火災保険で直せるのかな」と気になっていませんか。
台風のあとに漏れ始めても、それだけで保険の対象とは決まりません。
先に見たいのは、雨の強さよりどこが壊れ、そこから水が入ったのかです。
この記事を読むと、
- 保険を確認したい雨漏りの考え方
- ベランダで見ておきたい場所
- 修理と保険確認の進め方
が整理できます。
床のひびだけを見ればいいのか、台風後なら何を残すのか、先に修理していいのか。
迷いやすい順番を一つずつほどきながら、保険の話と家を直す話を分けて考えていきます。
ベランダの雨漏り、火災保険は「雨漏りしただけ」では決まらない
ベランダから雨漏りすると、「火災保険で直せるかも」と気になりますよね。
ただ、ここで先に見たいのは雨の量ではありません。
どこが、何をきっかけに壊れたのか。
この順番で追うと、保険を確認するケースと、通常の修理を考えるケースが整理しやすくなります。
台風などで壊れ、その場所から漏れたなら保険を確認
たとえば台風のあと、ベランダの笠木が浮いたり、飛んできた物が当たって外まわりが壊れたりしたケース。
その傷んだ場所から雨水が入ったと考えられるなら、火災保険の契約内容を見てみる価値があります。
火災保険には、台風や強風による「風災」などを補償する商品があるためです。
ただし、「台風の日から漏れた=風災」とは決まりません。
見る流れは、台風が来た → 建物が壊れた → そこから漏れた。
このつながりがあるかどうかがポイントです。
前から傷んでいた防水やコーキングなら、修理の話が先
一方で、ベランダの床に前からひびがあった、防水面が少しずつ剥がれていた、コーキングが硬くなって割れていた。
こうした年月による傷みは、火災保険では基本的に補償の対象になりません。
このとき見ておきたいのは、
- 台風の前後で形が変わった場所があるか
- 以前からひびや剥がれが見えていたか
- 雨漏りが始まったのはいつか
の3つ。
「古そうだから保険は無理」と見た目だけで決めるのではなく、いつ変わったのかまで振り返っておくと話が整理しやすくなります。
「大雨だから水災」と考えなくていい
ここも少しややこしいところです。
大雨でベランダから水が入ったからといって、そのまま火災保険の「水災」になるわけではありません。
「水濡れ」という補償もありますが、こちらも雨漏り全般を指す言葉ではありません。
まずやることは、保険の名前を当てはめることより、室内のどこが濡れ、ベランダ側のどこに変化があるかを見ること。
室内のシミとベランダ側の状態を写真に残しておくと、そのあと保険会社へ確認するときにも、修理業者へ相談するときにも話がつながりやすくなります。
外壁側のコーキングにもひび割れがあり、台風などとの関係が気になる場合は、そちらも原因から切り分けます。
床だけじゃない。ベランダ雨漏りは「水の入口」を順番に追う
ベランダからの雨漏りというと、まず床のひび割れが気になります。
でも、水の入口は床だけとは限りません。
壁との境目や手すりまわり、窓の近くから入った水が、少し離れた場所に出ることも。
見えるシミの真上だけに絞らず、周囲まで見ていきます。
床のひびより、壁との境目まで一緒に見る
ベランダの床には、雨水が建物へ入りにくくする防水の層があります。
床そのものが割れていなくても、床と壁が立ち上がる境目や、端の部分が傷んでいれば水の入口になります。
見える範囲では、
- 防水面のひびや剥がれ
- 床と壁の境目のすき間
- 表面の膨れや浮き
- 雨のあとに水が残る場所
あたりを見ておきたいところです。
ひびを見つけても、すぐに埋めるのは少し待ちたいところ。
入口が別にあれば、表面だけ直しても雨漏りは止まりません。
床にひびがある場合は、見えている線だけを埋める前に、床材と防水の関係も見ておきます。
手すりの下や笠木から、水が壁の中へ入ることもある
見落としやすいのが、ベランダの手すり壁です。
その上にかぶさっている板状の部分を「笠木」といいます。
ここにすき間や浮きがあると、水が壁の中へ回り込み、下の階の天井や壁に出てくることがあります。
床がきれいでも、ベランダが原因から外れるわけではありません。
手すりの付け根や笠木、外壁とのつなぎ目まで見ると、床だけを直して終わるズレを避けやすくなります。
排水口まわりは「詰まり」と「防水」を分けて考える
もう一つ見たいのが排水口まわりです。
落ち葉や泥で流れが悪くなると、ベランダに水がたまりやすくなります。
ただし、ゴミを取って水が流れたからといって、雨漏りの原因まで解決したとは限りません。
排水口そのものの詰まりと、その周囲の防水の傷みは別の話です。
表面のゴミは自分で取り除けますが、奥を分解したり、防水材を剥がしたりする作業は避けた方が安全です。
まず見るのは、床・壁との境目・手すりまわり・排水口。
どこに入口がありそうかを順に絞っていくと、修理する場所も見えやすくなります。
台風のあとに漏れた。その「あと」だけで火災保険とは決まらない
雨漏りが台風の直後に始まると、「台風が原因だろう」と考えたくなりますよね。
ただ、時期が重なっただけでは原因までは決まりません。
ここでは、前からあった傷みと、台風を境に起きた変化を分けて見ていきます。
台風の前と後で、変わった場所があるかを見る
まず気にしたいのは、雨漏りが始まった日だけではなく、ベランダまわりに新しい変化が出ていないかです。
たとえば、
- 部材がずれたり浮いたりしている
- 今までなかった割れや欠けがある
- 手すりまわりに変形が見える
- 台風を境に雨のたび漏れるようになった
こうした変化があれば、台風とのつながりを考えやすくなります。
反対に、以前から防水面が剥がれていた、コーキングが割れていたという状態なら、台風だけを原因にするのは無理があります。
「前から傷んでいた場所」と「新しく壊れた場所」は分ける
築年数が経ったベランダでは、もともとの傷みと台風による損傷が同時に見つかることがあります。
ここをひとまとめにすると、「全部が台風で壊れた」「全部が経年劣化だった」と話が極端になりがちです。
見るべきなのは、前からあった傷みの上に、新しい損傷が加わっていないか。
火災保険を確認するときも、この切り分けが大切になります。
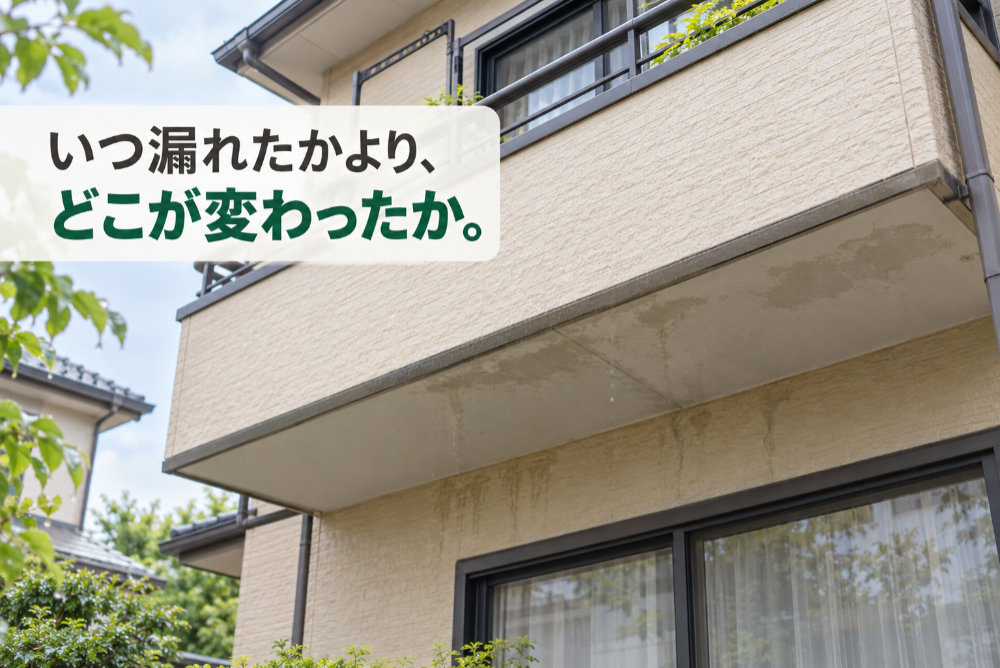
見える変化がないのに漏れるなら、床だけで決めつけない
やっかいなのは、台風後に漏れ始めたのに、ベランダを見ても目立った壊れ方が見つからないケースです。
水は笠木やサッシまわりから壁の中へ入り、離れた場所へ回ることがあります。
表面に異常がないからといって、原因がないとは言えません。
雨のたびに同じ場所が濡れる、階下まで水が回る、入口がまったく見えない。
そんなときは、自分で原因を決めず、どこから水が入っているのかを調べてもらう方が話は早く進みます。
火災保険の結果待ちで、雨漏りまで止めておく必要はない
「保険会社に見てもらう前に直したら、申請できなくなるのでは?」と迷いやすいところです。
でも、雨水が入り続けているなら、そのままにする必要はありません。
大事なのは、修理を止めることではなく、元の状態が分かるように残しておくことです。
先にしたいのは、室内へ入る水を減らすこと
天井から水が落ちているなら水受けを置き、濡れそうな家具や家電は移動します。
ベランダ側も、手の届く範囲で排水口の落ち葉を取る程度なら問題ありません。
ここで無理をしたくないのは、
- 高い場所へ上る
- 笠木や手すりを外す
- 防水材を剥がす
- 原因が分からないまま補修材で埋める
といった作業です。
保険会社の案内でも、生活に支障が出るときは片づけや修理を進めてよいとされています。
修理前の状態を残せるなら、雨漏りをそのまま待たせる必要はありません。
保険会社と修理業者では、聞くことを分ける
相談先を一つにまとめようとすると、かえって分かりにくくなります。
保険会社へ聞くのは、加入している契約で今回の損傷が補償の対象になるか、どんな書類が必要かという話。
修理業者へ聞くのは、どこから水が入り、どこを直せば止まるのかという話です。
保険の判断と雨漏りの原因調査は、別々に進めるもの。
この2つを分けておくと、「保険が出るなら直す」「出ないなら様子を見る」という流れになりにくくなります。
本格的に直す前に、壊れた状態が分かる形を残す
応急処置や修理へ進む前に、見える範囲の損傷は残しておきたいところです。
火災保険では、被害状況が分かる写真や修理見積書をもとに確認するのが一般的です。
すでに雨漏りが続いているなら、保険の返事を待つことより、建物への水の入り込みを抑える方を優先。
状態を残す、加入先へ連絡する、必要な処置を進める。
この3つを並行して考えると、修理も保険確認も止まりにくくなります。
火災保険で出る範囲と、実際に直したい範囲は同じとは限らない
火災保険の対象になる損傷が見つかっても、ベランダ全体の修理費がそのまま補償されるとは限りません。
ここで分けたいのが、災害で壊れた部分と家を直すために手を入れたい部分。
雨漏りをきっかけに両方が見つかることがあります。
災害で壊れた部分と、前から傷んでいた部分を分ける
たとえば強風で笠木が浮き、そこから雨水が入った一方で、ベランダの防水面は以前からひび割れていたとします。
この場合、笠木の損傷と防水面の古さは同じ扱いにはなりません。
火災保険では風災などによる損害が補償される商品がありますが、自然な消耗や劣化による損害は基本的に対象外です。
雨漏りした場所を丸ごと一つの原因にせず、今回壊れたところと、前から傷んでいたところを分ける。
ここが修理範囲を考えるスタートになります。
ベランダ側を直して終わりとは限らない
雨水が階下まで回っていれば、見る場所はベランダだけではありません。
- ベランダの笠木や防水
- 壁の中の下地
- 階下の天井や壁
- 濡れた室内の仕上げ
と、修理する場所が広がることがあります。
外から水を止めても、室内側に濡れや傷みが残っていれば、そちらの確認も必要です。
どこまで補償されるかは契約内容で変わるため、保険の対象範囲と実際の修理範囲は分けて見ます。
雨漏りを止める工事と、ベランダ全体の改修は分けて考える
雨漏りの原因が笠木なら、まず必要なのはそこから水が入らないようにする工事です。
防水層全体も古くなっているからといって、同じ工事として考える必要はありません。
今回の雨漏りを止めるための修理なのか、古くなったベランダ全体を整える工事なのか。
見積もりを見るときも、この2つが分かれていると内容を追いやすくなります。
保険金に合わせて工事を決めるのではなく、まず雨漏りを止めるためにどこを直すのか。
そのあとで、今後のために手を入れる場所を考える方が整理しやすいです。
相談するときは「火災保険が使える?」より「どこから漏れた?」を聞く
雨漏りの入口が自分では追えないなら、そこから先は調査を頼む場面です。
ただし、最初から「火災保険を使いたい」と伝えるより、どこから水が入り、何を直せば止まるのかを先に聞く方が話は整理しやすくなります。
原因が見えないなら、工事より先に「どこから漏れたか」を調べてもらう
ベランダの床を見ても大きな傷がないのに、階下の天井にはシミが出ている。
雨のたび同じ場所が濡れる。こんな状態なら、表面だけ見ても入口を絞りきれません。
相談したいのは、
- 階下の天井や壁まで濡れている
- 雨のたびに同じ症状が出る
- 床には原因らしい傷が見当たらない
- 笠木やサッシまわりも気になる
といったとき。
いきなり「防水工事をしてください」ではなく、まず雨水の入口を調べてもらいます。
原因が違えば、直す場所も工事内容も変わるためです。
見積もりでは「どこを、なぜ直すのか」を見る
雨漏り修理の見積もりを受け取ったら、金額だけでなく中身も見ておきたいところです。
「ベランダ防水工事一式」だけでは、今回の雨漏りと工事がどうつながっているのか分かりません。
どこから水が入り、どの部分を直し、なぜその工事が必要なのか。
ここを説明してもらうと、保険の対象になる損傷と、古くなった部分の改修も分けやすくなります。
雨漏りの原因を確認し、防水工事が必要と分かったら、次は工事範囲と見積もり金額を比較する段階です。
「火災保険で直せる」が先に出てきたら、工事の話を急がない
「火災保険を使えば自己負担なく直せる」といった勧誘については、公的機関からも注意が呼びかけられています。
保険金が出るかどうかは、修理業者が決めるものではありません。
だからこそ、保険の話と工事の契約は分けるのが大切です。
まず聞きたいのは、「保険がいくら出そうか」ではなく、「雨漏りの原因はどこで、何を直すのか」。
その説明に納得できてから、見積もりや契約へ進む方が迷いにくくなります。
まとめ|ベランダの雨漏りは、原因と修理の順番を分けて考える
ベランダから雨漏りすると、火災保険が使えるかどうかに目が向きやすいですよね。
でも、先に整理したいのは「何が壊れ、どこから水が入ったのか」です。
そこが見えると、保険を確認する話と、家を直す話を分けやすくなります。
- 台風後でも、まず壊れた場所を見る
- 前からの傷みと新しい損傷を分ける
- 室内まで濡れるなら原因調査を考える
- 保険と修理の相談先は分けて考える
- 見積もりは「なぜ直すか」まで確認する
自分で見ても入口が分からない、雨のたび同じ場所が濡れる、階下まで水が回っている。
そんな状態なら、保険の可否だけを先に決めようとせず、雨漏りの原因を調べてもらう方が整理しやすいです。
火災保険を使うために工事を決めるのではなく、まず必要な修理を知る。
そのうえで契約内容を確認すると、納得しやすい順番で進められます。